
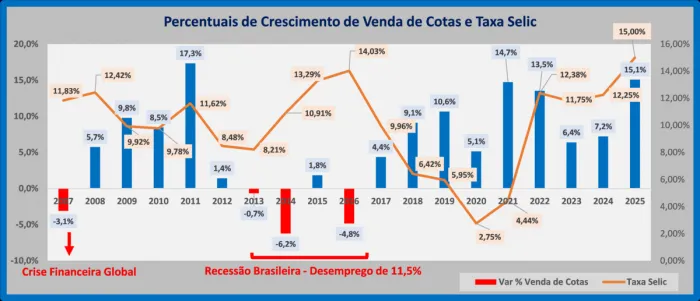
O setor de consórcios imobiliários no Brasil registrou um crescimento de 36% em novas adesões ao longo de 2025, impulsionado pela liberação de R$ 30 bilhões em créditos contemplados. Segundo o balanço anual da Associação Brasileira de Administradoras de Consórcios (ABAC), essa expansão reflete uma mudança no comportamento do mercado financeiro, em que o produto deixa de ser apenas uma ferramenta de poupança forçada para se tornar um mecanismo de liquidez.
Além do uso tradicional para a aquisição da casa própria, uma nova tendência de engenharia financeira tem se destacado entre investidores profissionais: a utilização da carta de crédito como ferramenta de alavancagem em leilões de imóveis. A estratégia foca na recuperação da liquidez imediata, permitindo que o arrematante não mantenha seu capital imobilizado por longos períodos após a compra do bem.
O leiloeiro público oficial Gian Braggio (Jucis/DF) explica que a operação utiliza o consórcio como um mecanismo de recomposição de caixa. De acordo com Braggio, o investidor garante o imóvel no leilão com agilidade e, após o registro da propriedade, aciona uma cota já contemplada para reaver o montante investido conforme as diretrizes vigentes das administradoras.
"O capital inteligente não usa o consórcio para comprar, mas para recuperar liquidez e manter o giro constante em leilões", afirma. Para o leiloeiro, essa modalidade de alavancagem permite que o investidor se prepare para a próxima oportunidade de mercado em um curto espaço de tempo, utilizando uma estrutura de custo fixo que muitas vezes supera as taxas de juros variáveis dos financiamentos tradicionais. "O edital do leilão deve ser analisado previamente para garantir a compatibilidade com o uso do crédito, e o imóvel precisa estar livre de restrições que impeçam a alienação fiduciária junto à administradora do consórcio", reforça.
A viabilidade técnica dessa operação de reembolso é respaldada pelas normas do Banco Central do Brasil, especificamente pela Circular nº 3.432, que regulamenta a utilização do crédito para pagamento de dívida própria do consorciado relativa ao bem adquirido. Os dados da ABAC corroboram essa maturidade, mostrando que o ticket médio das cotas subiu para R$ 192,33 mil no final de 2025.
Diante do cenário de oferta de ativos em leilões judiciais e extrajudiciais projetado para 2026, a tendência é que a utilização de consórcios como ferramenta de alavancagem mantenha a trajetória de expansão. Segundo observa o leiloeiro Gian Braggio, a complexidade técnica desta engenharia financeira demanda uma análise estratégica individualizada para garantir a eficiência da operação. "O diferencial competitivo no mercado atual não se limita ao acesso ao crédito, mas à capacidade de estruturar a arrematação com segurança jurídica", pontua o especialista.
 Economia Unilever abre inscrições para o Programa de Trainee 2027
 Economia Payot adota Alta Direção Criativa da agência Zero11
 Economia ABAC avalia possível desempenho dos consórcios em 2027
 Economia Especialista alerta: a proteção vai além da marca
 Economia Kátia Cubel fala sobre reputação na infraestrutura
Mín. 18° Máx. 30°